Jangan Sampai Gali Lubang Tutup Lubang: Cara Mengatasi Utang dengan Lebih Bijak
Pernah mengalami situasi ketika gaji baru masuk, tetapi sebagian besar langsung habis untuk membayar cicilan dan utang? Belum selesai membayar utang yang lama, tiba-tiba muncul kebutuhan baru yang mengharuskan Anda meminjam uang lagi.
Akhirnya, Anda mengambil pinjaman baru untuk membayar pinjaman sebelumnya. Beberapa waktu kemudian, situasi yang sama kembali terulang.
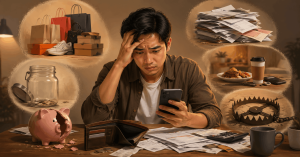
Inilah yang sering disebut sebagai gali lubang tutup lubang.
Kondisi ini bisa dialami siapa saja, terutama ketika pengeluaran lebih besar daripada pemasukan atau ada kebutuhan mendadak yang tidak bisa ditunda. Jika dibiarkan, kebiasaan ini dapat membuat beban keuangan semakin berat.
Lalu, bagaimana cara keluar dari siklus gali lubang tutup lubang? Dan apakah gadai bisa menjadi salah satu pilihan untuk membantu mengatasi kebutuhan dana?
Mari kita bahas.
Apa Itu Gali Lubang Tutup Lubang?
Gali lubang tutup lubang adalah kondisi ketika seseorang menggunakan pinjaman baru untuk membayar utang lama, tanpa memiliki sumber penghasilan atau rencana keuangan yang cukup untuk menyelesaikan seluruh kewajibannya.
Contohnya, Andi memiliki utang sebesar Rp2 juta yang harus dibayar bulan ini. Namun, uang yang tersedia tidak cukup untuk melunasinya.
Akhirnya, Andi mengambil pinjaman baru sebesar Rp2 juta untuk membayar utang tersebut.
Masalahnya, bulan berikutnya Andi tetap harus membayar pinjaman baru, termasuk biaya atau bunga yang berlaku. Sementara itu, penghasilannya tidak bertambah.
Ketika kebutuhan sehari-hari kembali muncul, Andi mungkin harus meminjam uang lagi.
Tanpa perubahan dalam pengelolaan keuangan, siklus ini akan terus berulang.
Masalah utamanya bukan hanya jumlah utang, tetapi ketika utang baru terus digunakan untuk menutupi utang lama tanpa solusi yang berkelanjutan.
Mengapa Kebiasaan Gali Lubang Tutup Lubang Berbahaya?
Ada beberapa risiko yang perlu diperhatikan jika kebiasaan ini terus berlangsung.
1. Beban Utang Semakin Besar
Setiap pinjaman memiliki ketentuan pembayaran masing-masing. Jika pinjaman baru memiliki bunga, biaya administrasi, atau biaya lainnya, total kewajiban yang harus dibayar bisa semakin besar.
Akibatnya, semakin banyak penghasilan yang digunakan untuk membayar utang, semakin sedikit uang yang tersedia untuk kebutuhan sehari-hari.
2. Penghasilan Habis untuk Membayar Cicilan
Bayangkan sebagian besar gaji Anda digunakan untuk membayar cicilan. Ketika muncul kebutuhan seperti biaya sekolah anak, perbaikan kendaraan, atau kebutuhan rumah tangga, Anda tidak lagi memiliki cukup dana.
Situasi ini membuat Anda rentan mengambil pinjaman baru hanya untuk memenuhi kebutuhan dasar.
3. Sulit Menabung dan Membangun Dana Darurat
Ketika penghasilan terus digunakan untuk membayar utang, menabung terasa semakin sulit.
Padahal, dana darurat sangat penting untuk menghadapi kejadian tidak terduga. Tanpa dana cadangan, kebutuhan mendadak berikutnya berpotensi membuat Anda kembali berutang.
4. Menimbulkan Tekanan Pikiran
Memikirkan jatuh tempo, tagihan, dan sumber dana untuk membayar utang dapat menimbulkan tekanan emosional.
Anda mungkin merasa penghasilan tidak pernah cukup, meskipun sudah bekerja keras setiap hari.
Karena itu, mengatasi masalah utang bukan hanya tentang menghitung angka, tetapi juga tentang membangun kembali kendali atas kondisi keuangan.
Bagaimana Cara Keluar dari Siklus Gali Lubang Tutup Lubang?
Keluar dari siklus utang membutuhkan langkah yang realistis dan konsisten. Anda tidak harus menyelesaikan semuanya dalam satu hari. Mulailah dengan memahami kondisi keuangan yang sebenarnya.
1. Catat Semua Utang yang Dimiliki
Langkah pertama adalah berhenti menebak-nebak kondisi keuangan Anda.
Buat daftar seluruh utang, termasuk:
- Nama pemberi pinjaman.
- Sisa pokok utang.
- Bunga dan biaya lainnya.
- Jumlah cicilan atau pembayaran.
- Tanggal jatuh tempo.
Dengan mengetahui total kewajiban, Anda dapat menentukan langkah yang perlu diprioritaskan.
Jangan melupakan utang dengan nominal kecil. Jika jumlahnya banyak, keseluruhan pembayaran tetap bisa membebani arus kas.
2. Bedakan Kebutuhan dan Keinginan
Selama proses memperbaiki kondisi keuangan, evaluasi kembali pengeluaran bulanan.
Prioritaskan kebutuhan pokok seperti makanan, tempat tinggal, transportasi untuk bekerja, pendidikan, dan kesehatan.
Sementara itu, pengeluaran yang tidak mendesak dapat dikurangi atau ditunda untuk sementara.
Tujuannya bukan membuat hidup menjadi serba kekurangan, melainkan menyediakan ruang agar penghasilan dapat digunakan untuk memenuhi kebutuhan sekaligus menyelesaikan kewajiban.
3. Hentikan Kebiasaan Mengambil Utang Baru Tanpa Perhitungan
Salah satu langkah penting adalah tidak lagi mengambil pinjaman hanya untuk menunda masalah yang sama.
Sebelum mengajukan pinjaman baru, tanyakan kepada diri sendiri:
- Apakah pinjaman ini benar-benar diperlukan?
- Apakah pinjaman ini menyelesaikan masalah atau hanya menunda jatuh tempo?
- Dari mana dana untuk membayarnya nanti?
- Apakah pembayaran tersebut masih memungkinkan saya memenuhi kebutuhan pokok?
Jika sumber pembayaran belum jelas, sebaiknya evaluasi kembali keputusan tersebut.
4. Susun Prioritas Pelunasan
Setelah mengetahui seluruh utang, tentukan strategi pembayaran yang sesuai dengan kemampuan.
Anda bisa mempertimbangkan dua pendekatan:
Metode bunga tertinggi: Prioritaskan utang dengan bunga dan biaya pinjaman paling tinggi, sambil tetap memenuhi pembayaran minimum atau kewajiban lain sesuai perjanjian.
Metode saldo terkecil: Prioritaskan utang dengan saldo paling kecil agar satu per satu kewajiban dapat diselesaikan. Namun, tetap perhitungkan bunga, denda, dan konsekuensi keterlambatan pada utang lainnya.
Pilih pendekatan yang realistis bagi kondisi Anda. Jika kesulitan memenuhi pembayaran yang telah disepakati, hubungi pemberi pinjaman untuk membicarakan pilihan penyelesaian yang tersedia.
5. Cari Tambahan Penghasilan Jika Memungkinkan
Mengurangi pengeluaran memang membantu, tetapi terkadang belum cukup.
Jika memungkinkan, pertimbangkan mencari tambahan penghasilan melalui pekerjaan sampingan, menjual barang yang tidak lagi dibutuhkan, atau mengoptimalkan keterampilan yang Anda miliki.
Pastikan usaha tambahan tersebut tidak mengharuskan Anda mengeluarkan modal besar yang justru berasal dari pinjaman baru.
6. Bangun Kembali Dana Cadangan Secara Bertahap
Setelah kondisi mulai lebih terkendali, sisihkan sebagian penghasilan untuk dana darurat, meskipun jumlahnya kecil.
Dana cadangan dapat membantu Anda menghadapi kebutuhan mendadak tanpa harus langsung mengambil pinjaman.
Tidak perlu menunggu sampai memiliki penghasilan besar. Kebiasaan menyisihkan uang secara konsisten merupakan langkah awal yang penting.
Apakah Gadai Bisa Menjadi Solusi untuk Kebutuhan Dana?
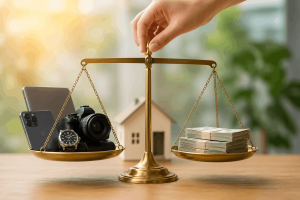
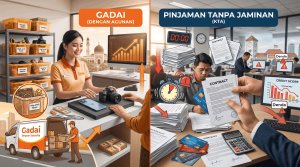
Dalam kondisi tertentu, gadai dapat menjadi salah satu alternatif untuk memperoleh dana dengan menggunakan barang sebagai jaminan.
Misalnya, Anda membutuhkan dana untuk keperluan penting yang tidak dapat ditunda dan memiliki barang elektronik atau kendaraan yang memenuhi persyaratan gadai.
Namun, gadai tidak otomatis menjadi solusi untuk masalah utang. Jika dana yang diperoleh hanya digunakan untuk membayar utang lama, sedangkan penghasilan tetap tidak cukup untuk memenuhi kebutuhan dan kewajiban berikutnya, Anda berisiko memindahkan masalah dari satu pinjaman ke pinjaman lainnya.
Sebelum mempertimbangkan gadai, perhatikan beberapa hal berikut:
- Tujuan penggunaan dana. Pastikan dana digunakan untuk kebutuhan yang jelas dan penting.
- Total biaya. Pahami bunga atau biaya yang berlaku, jangka waktu, serta ketentuan keterlambatan.
- Kemampuan menebus barang. Hitung apakah penghasilan yang akan diterima cukup untuk membayar kewajiban tanpa mengorbankan kebutuhan pokok.
- Risiko terhadap barang jaminan. Pahami konsekuensi jika Anda tidak dapat memenuhi kewajiban sesuai perjanjian.
- Alternatif lain. Pertimbangkan apakah ada cara lain untuk memenuhi kebutuhan tersebut tanpa menambah beban utang.
Jika Anda sudah kesulitan membayar beberapa pinjaman sekaligus, membuat daftar utang dan menghubungi para pemberi pinjaman untuk membahas pilihan penyelesaian dapat menjadi langkah awal sebelum mengambil pinjaman baru.
Contoh Sederhana: Memilih Langkah yang Lebih Bijak
Bayangkan Budi memiliki penghasilan Rp5 juta per bulan. Setelah membayar kebutuhan rumah tangga sebesar Rp3 juta, ia memiliki sisa Rp2 juta.
Namun, total kewajiban utangnya mencapai Rp2,5 juta per bulan.
Artinya, Budi mengalami kekurangan Rp500 ribu setiap bulan, bahkan sebelum memperhitungkan pengeluaran tak terduga.
Jika Budi mengambil pinjaman baru sebesar Rp500 ribu setiap bulan, masalahnya tidak akan selesai. Jumlah kewajibannya justru berpotensi bertambah karena adanya biaya pinjaman.
Langkah yang perlu dilakukan Budi adalah mengevaluasi pengeluaran, mencari kemungkinan tambahan penghasilan, dan menghubungi pemberi pinjaman untuk membicarakan opsi pembayaran yang sesuai.
Jika ada aset yang bisa dijual tanpa mengganggu kebutuhan penting, hasil penjualan juga dapat dipertimbangkan untuk mengurangi utang.
Contoh ini menunjukkan bahwa solusi keuangan yang sehat bukan sekadar mendapatkan uang tambahan, tetapi memperbaiki keseimbangan antara pemasukan, pengeluaran, dan kewajiban.
Butuh Dana? Pastikan Keputusan Anda Tidak Menambah Masalah
Ketika menghadapi kebutuhan mendesak, wajar jika kita ingin segera menemukan jalan keluar. Namun, keputusan keuangan yang diambil dalam keadaan terburu-buru bisa menimbulkan beban baru jika tidak diperhitungkan dengan baik.
Bagi Anda yang sedang mempertimbangkan layanan gadai di Medan, Gadai Senyum Sukacita menyediakan layanan gadai barang elektronik dan kendaraan bermotor sesuai ketentuan yang berlaku.
Sebelum mengajukan gadai, konsultasikan kebutuhan dana Anda dan pahami terlebih dahulu nilai taksiran, jumlah dana yang diterima, biaya, jangka waktu, serta ketentuan penebusan.
Ingat, menggunakan gadai secara bijak berarti memahami bukan hanya berapa dana yang bisa diperoleh hari ini, tetapi juga bagaimana kewajiban tersebut akan diselesaikan nantinya.
Kesimpulan
Gali lubang tutup lubang sering kali berawal dari kebutuhan yang mendesak. Namun, jika terus dilakukan tanpa perbaikan kondisi keuangan, kebiasaan ini dapat membuat beban utang semakin berat.
Untuk mulai keluar dari siklus tersebut:
- Catat seluruh utang dan kewajiban.
- Evaluasi pengeluaran bulanan.
- Hindari pinjaman baru tanpa rencana pembayaran yang jelas.
- Susun prioritas pelunasan.
- Cari peluang menambah penghasilan.
- Bangun dana darurat secara bertahap.
Jangan hanya mencari cara untuk membayar utang hari ini. Mulailah menyusun langkah agar bulan depan Anda tidak perlu berutang lagi untuk kebutuhan yang sama.
Gadai dapat menjadi salah satu alternatif pembiayaan untuk kebutuhan tertentu, tetapi keputusan tetap perlu disesuaikan dengan kemampuan dan rencana keuangan Anda.
Karena pada akhirnya, tujuan mengelola keuangan bukan hanya terbebas dari tagihan hari ini, melainkan memiliki kondisi keuangan yang lebih sehat untuk masa depan.