Menggunakan Aset untuk Kebutuhan Mendesak: Kapan Bisa Menjadi Pilihan yang Masuk Akal?
Dalam kehidupan sehari-hari, ada kalanya kebutuhan datang di saat yang tidak tepat. Kendaraan membutuhkan perbaikan, biaya pendidikan harus segera dibayarkan, atau usaha memerlukan tambahan modal agar tetap berjalan. Sementara itu, uang tunai yang tersedia belum cukup untuk menutupi kebutuhan tersebut.
Dalam situasi seperti ini, banyak orang mulai mencari cara untuk mendapatkan dana tambahan. Salah satu pilihan yang bisa dipertimbangkan adalah menggunakan aset yang dimiliki sebagai jaminan melalui layanan gadai.
Namun, apakah menggunakan aset untuk mendapatkan dana selalu menjadi keputusan yang tepat?
Jawabannya bergantung pada tujuan penggunaan dana, kemampuan melunasi kewajiban, serta seberapa besar risiko yang bersedia ditanggung. Mari pahami beberapa hal yang perlu dipertimbangkan sebelum mengambil keputusan.
Apa Artinya Menggunakan Aset untuk Mendapatkan Dana?
Menggunakan aset untuk mendapatkan dana berarti memanfaatkan barang bernilai yang dimiliki sebagai jaminan untuk memperoleh sejumlah uang melalui layanan gadai.
Aset yang dapat digunakan bergantung pada kebijakan perusahaan gadai. Di Gadai Senyum Sukacita, layanan gadai tersedia untuk kategori barang elektronik dan kendaraan bermotor sesuai ketentuan yang berlaku.
Berbeda dengan menjual barang, gadai memberikan kesempatan kepada pemilik barang untuk memperoleh dana tanpa harus langsung melepaskan kepemilikan barang tersebut. Namun, barang yang digadaikan menjadi jaminan dan harus mengikuti ketentuan perjanjian, termasuk kewajiban pelunasan.
Karena itu, gadai sebaiknya dipahami sebagai salah satu pilihan untuk memenuhi kebutuhan dana, bukan sebagai tambahan penghasilan atau uang yang diperoleh tanpa kewajiban.
1. Kapan Menggunakan Aset untuk Gadai Bisa Menjadi Pilihan yang Masuk Akal?
Tidak semua kebutuhan mendesak harus diselesaikan dengan gadai. Namun, dalam kondisi tertentu, pilihan ini layak dipertimbangkan.
A. Ketika Ada Kebutuhan Penting yang Tidak Bisa Ditunda
Beberapa kebutuhan memang memiliki batas waktu yang jelas. Contohnya, biaya perbaikan kendaraan yang diperlukan untuk bekerja, kebutuhan rumah tangga yang mendasar, atau pengeluaran penting lainnya yang tidak memungkinkan untuk ditunda.
Jika dana yang tersedia belum mencukupi, menggunakan aset sebagai jaminan bisa menjadi salah satu alternatif.
Meski demikian, penting untuk membedakan antara kebutuhan mendesak dan keinginan sesaat. Sebelum menggadaikan barang, tanyakan kepada diri sendiri: apakah pengeluaran ini benar-benar perlu dilakukan sekarang?
Semakin jelas urgensi kebutuhannya, semakin mudah pula menilai apakah gadai merupakan pilihan yang layak.
B. Ketika Dana Dibutuhkan untuk Menjaga Kelangsungan Usaha
Bagi pemilik usaha kecil, kebutuhan dana mendadak bisa memengaruhi kegiatan operasional. Misalnya, ada peralatan yang perlu diperbaiki atau kebutuhan usaha yang harus dipenuhi agar aktivitas bisnis tidak terhenti.
Dalam situasi seperti ini, gadai dapat dipertimbangkan apabila dana yang diperoleh memang membantu menjaga kelangsungan usaha dan terdapat perhitungan yang realistis untuk mengembalikannya.
Namun, jangan hanya berpatokan pada harapan bahwa usaha akan segera menghasilkan keuntungan. Perhitungkan juga kemungkinan penjualan menurun, pembayaran pelanggan terlambat, atau munculnya biaya tambahan.
Dana yang dibutuhkan perlu dihitung secara cermat, begitu pula kemampuan untuk melunasinya.
C. Ketika Memiliki Rencana Pelunasan yang Jelas
Salah satu pertimbangan terpenting sebelum menggadaikan aset adalah mengetahui dari mana dana pelunasan akan berasal.
Misalnya, seseorang membutuhkan dana untuk perbaikan kendaraan dan memperkirakan dapat melunasi gadai setelah menerima penghasilan bulan berikutnya. Rencana tersebut tetap perlu disesuaikan dengan pengeluaran rutin dan kewajiban lainnya.
Jangan hanya menghitung jumlah uang yang akan diterima. Hitung pula seluruh biaya sesuai perjanjian, tanggal jatuh tempo, dan dana yang masih dibutuhkan untuk memenuhi kebutuhan sehari-hari.
Jika belum ada sumber dana pelunasan yang cukup jelas, sebaiknya pertimbangkan alternatif lain terlebih dahulu.
2. Kapan Sebaiknya Berpikir Ulang Sebelum Menggadaikan Aset?
Selain mengetahui kapan gadai dapat membantu, penting juga memahami kondisi ketika keputusan tersebut berpotensi menambah masalah keuangan.
A. Ketika Gadai Digunakan untuk Menutup Utang Lama Tanpa Solusi
Menggadaikan barang untuk membayar utang lain memang dapat terasa seperti jalan keluar yang cepat. Namun, jika sumber masalahnya adalah pengeluaran yang terus lebih besar daripada penghasilan, kewajiban baru berisiko hanya memindahkan masalah.
Situasi ini dikenal sebagai pola gali lubang tutup lubang.
Sebelum mengambil kewajiban baru, evaluasi terlebih dahulu total utang, pengeluaran bulanan, dan kemampuan membayar. Jika kesulitan pembayaran sudah terjadi, menghubungi pihak pemberi pinjaman untuk membicarakan pilihan penyelesaian dapat menjadi langkah yang lebih tepat.
B. Ketika Barang yang Digadaikan Sangat Penting untuk Mencari Nafkah
Tidak semua aset memiliki fungsi yang sama.
Laptop, misalnya, mungkin menjadi alat utama seseorang untuk bekerja. Kendaraan mungkin diperlukan setiap hari untuk menjalankan usaha atau mengantar barang.
Sebelum menggadaikan aset tersebut, pertimbangkan konsekuensinya jika barang tidak dapat ditebus sesuai ketentuan. Apakah aktivitas bekerja akan terganggu? Apakah pendapatan justru berisiko menurun?
Jika aset tersebut merupakan sumber utama penghasilan, keputusan perlu dibuat dengan lebih hati-hati.
C. Ketika Belum Memahami Biaya dan Ketentuan Gadai
Jangan mengambil keputusan hanya berdasarkan jumlah dana yang bisa diperoleh.
Pastikan Anda memahami biaya yang berlaku, jangka waktu, tanggal jatuh tempo, ketentuan perpanjangan jika tersedia, serta konsekuensi apabila kewajiban tidak dipenuhi.
Ketentuan setiap perusahaan dapat berbeda. Karena itu, baca perjanjian dengan saksama dan tanyakan hal-hal yang belum jelas sebelum menyetujui transaksi.
3. Lima Pertanyaan Sebelum Memutuskan untuk Gadai
Agar keputusan lebih terukur, cobalah menjawab lima pertanyaan berikut.
1. Apakah kebutuhan ini benar-benar mendesak?
Pastikan dana akan digunakan untuk kebutuhan yang jelas, bukan sekadar keinginan yang masih bisa ditunda.
2. Berapa jumlah dana yang benar-benar dibutuhkan?
Hitung kebutuhan secara realistis. Mengambil dana lebih besar daripada yang diperlukan dapat menambah beban pelunasan.
3. Dari mana dana pelunasan akan berasal?
Identifikasi sumbernya, seperti penghasilan rutin atau penerimaan usaha yang cukup dapat diperkirakan. Jangan hanya mengandalkan harapan.
4. Apakah saya mampu melunasi tanpa mengorbankan kebutuhan pokok?
Pastikan rencana pelunasan tetap mempertimbangkan biaya makan, tempat tinggal, pendidikan, transportasi, dan kewajiban rutin lainnya.
5. Apa risikonya jika saya tidak dapat melunasi tepat waktu?
Pahami konsekuensi sesuai perjanjian dan pertimbangkan apakah risiko tersebut dapat diterima.
Jika jawaban atas pertanyaan-pertanyaan ini belum jelas, tidak ada salahnya mengambil waktu untuk mengevaluasi pilihan lain sebelum membuat keputusan.
4. Gadai atau Menjual Barang: Mana yang Lebih Tepat?
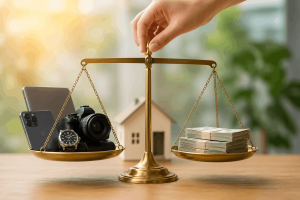
Gadai dan menjual barang sama-sama dapat membantu seseorang memperoleh dana, tetapi keduanya memiliki konsekuensi berbeda.
Jika barang masih dibutuhkan dan Anda memiliki rencana pelunasan yang realistis, gadai dapat menjadi salah satu pilihan untuk dipertimbangkan. Sementara itu, menjual barang yang sudah tidak diperlukan mungkin lebih sesuai apabila Anda ingin memperoleh dana tanpa menambah kewajiban pelunasan.
Pertimbangannya bukan sekadar cara mana yang menghasilkan uang lebih cepat, tetapi mana yang paling sesuai dengan kondisi keuangan Anda.
Sebelum memilih, bandingkan kebutuhan dana, nilai barang, biaya yang timbul, manfaat mempertahankan barang, serta risiko dari masing-masing pilihan.
Tidak ada satu solusi yang cocok untuk semua orang. Keputusan terbaik adalah keputusan yang mempertimbangkan kebutuhan saat ini sekaligus kondisi keuangan setelahnya.
5. Memilih Layanan Gadai dengan Memperhatikan Keamanan dan Transparansi
Jika setelah mempertimbangkan berbagai pilihan Anda memutuskan untuk menggunakan layanan gadai, pastikan perusahaan yang dipilih memiliki informasi layanan dan ketentuan yang jelas.
Beberapa hal yang sebaiknya diperhatikan antara lain:
Legalitas perusahaan: periksa status dan kewenangan usaha melalui sumber resmi yang relevan.
Kejelasan biaya: pahami seluruh biaya dan kewajiban yang berlaku sebelum menyetujui transaksi.
Keamanan barang: tanyakan bagaimana barang diterima, disegel, disimpan, dan dilindungi.
Ketentuan pelunasan: pastikan Anda memahami jatuh tempo dan konsekuensi keterlambatan.
Dokumentasi transaksi: simpan bukti transaksi dan dokumen yang diberikan perusahaan.
Gadai Senyum Sukacita menyediakan layanan gadai untuk barang elektronik dan kendaraan bermotor di Medan. Perusahaan juga menerapkan prosedur penyegelan barang, penyimpanan di ruang khusus, pengawasan CCTV, serta perlindungan asuransi sesuai ketentuan layanan yang berlaku.
Sebelum bertransaksi, calon nasabah tetap disarankan untuk memahami seluruh ketentuan yang berlaku dan memastikan layanan sesuai dengan kebutuhannya.
Kesimpulan: Gunakan Aset dengan Pertimbangan yang Matang
Kebutuhan dana mendesak dapat dialami siapa saja. Dalam kondisi tertentu, menggunakan aset sebagai jaminan melalui layanan gadai bisa menjadi pilihan yang masuk akal, terutama ketika kebutuhannya jelas, alternatif lain sudah dipertimbangkan, dan terdapat rencana pelunasan yang realistis.
Namun, keputusan tersebut perlu dibuat dengan memahami biaya, kewajiban, dan risiko yang menyertainya.
Jangan sampai solusi untuk kebutuhan hari ini justru menimbulkan kesulitan keuangan di kemudian hari. Luangkan waktu untuk menghitung kebutuhan, mengevaluasi kemampuan membayar, dan membaca ketentuan sebelum mengambil keputusan.
Gadai Senyum Sukacita hadir sebagai salah satu pilihan layanan gadai elektronik dan kendaraan bermotor bagi masyarakat Medan yang membutuhkan dana. Kenali ketentuannya, pertimbangkan kebutuhan Anda, dan ambil keputusan secara bijak.
Karena mengelola keuangan dengan baik bukan berarti tidak pernah menghadapi kesulitan, melainkan mampu mengambil keputusan dengan pertimbangan yang matang.