Gadai Senyum Sukacita

Categories
Uncategorized

Menggunakan Aset untuk Kebutuhan Mendesak: Kapan Bisa Menjadi Pilihan yang Masuk Akal?

Menggunakan Aset untuk Kebutuhan Mendesak: Kapan Bisa Menjadi Pilihan yang Masuk Akal?

Dalam kehidupan sehari-hari, ada kalanya kebutuhan datang di saat yang tidak tepat. Kendaraan membutuhkan perbaikan, biaya pendidikan harus segera dibayarkan, atau usaha memerlukan tambahan modal agar tetap berjalan. Sementara itu, uang tunai yang tersedia belum cukup untuk menutupi kebutuhan tersebut.

Dalam situasi seperti ini, banyak orang mulai mencari cara untuk mendapatkan dana tambahan. Salah satu pilihan yang bisa dipertimbangkan adalah menggunakan aset yang dimiliki sebagai jaminan melalui layanan gadai.

Namun, apakah menggunakan aset untuk mendapatkan dana selalu menjadi keputusan yang tepat?

Jawabannya bergantung pada tujuan penggunaan dana, kemampuan melunasi kewajiban, serta seberapa besar risiko yang bersedia ditanggung. Mari pahami beberapa hal yang perlu dipertimbangkan sebelum mengambil keputusan.

Apa Artinya Menggunakan Aset untuk Mendapatkan Dana?

Menggunakan aset untuk mendapatkan dana berarti memanfaatkan barang bernilai yang dimiliki sebagai jaminan untuk memperoleh sejumlah uang melalui layanan gadai.

Aset yang dapat digunakan bergantung pada kebijakan perusahaan gadai. Di Gadai Senyum Sukacita, layanan gadai tersedia untuk kategori barang elektronik dan kendaraan bermotor sesuai ketentuan yang berlaku.

Berbeda dengan menjual barang, gadai memberikan kesempatan kepada pemilik barang untuk memperoleh dana tanpa harus langsung melepaskan kepemilikan barang tersebut. Namun, barang yang digadaikan menjadi jaminan dan harus mengikuti ketentuan perjanjian, termasuk kewajiban pelunasan.

Karena itu, gadai sebaiknya dipahami sebagai salah satu pilihan untuk memenuhi kebutuhan dana, bukan sebagai tambahan penghasilan atau uang yang diperoleh tanpa kewajiban.

1. Kapan Menggunakan Aset untuk Gadai Bisa Menjadi Pilihan yang Masuk Akal?

Tidak semua kebutuhan mendesak harus diselesaikan dengan gadai. Namun, dalam kondisi tertentu, pilihan ini layak dipertimbangkan.

A. Ketika Ada Kebutuhan Penting yang Tidak Bisa Ditunda

Beberapa kebutuhan memang memiliki batas waktu yang jelas. Contohnya, biaya perbaikan kendaraan yang diperlukan untuk bekerja, kebutuhan rumah tangga yang mendasar, atau pengeluaran penting lainnya yang tidak memungkinkan untuk ditunda.

Jika dana yang tersedia belum mencukupi, menggunakan aset sebagai jaminan bisa menjadi salah satu alternatif.

Meski demikian, penting untuk membedakan antara kebutuhan mendesak dan keinginan sesaat. Sebelum menggadaikan barang, tanyakan kepada diri sendiri: apakah pengeluaran ini benar-benar perlu dilakukan sekarang?

Semakin jelas urgensi kebutuhannya, semakin mudah pula menilai apakah gadai merupakan pilihan yang layak.

B. Ketika Dana Dibutuhkan untuk Menjaga Kelangsungan Usaha

Bagi pemilik usaha kecil, kebutuhan dana mendadak bisa memengaruhi kegiatan operasional. Misalnya, ada peralatan yang perlu diperbaiki atau kebutuhan usaha yang harus dipenuhi agar aktivitas bisnis tidak terhenti.

Dalam situasi seperti ini, gadai dapat dipertimbangkan apabila dana yang diperoleh memang membantu menjaga kelangsungan usaha dan terdapat perhitungan yang realistis untuk mengembalikannya.

Namun, jangan hanya berpatokan pada harapan bahwa usaha akan segera menghasilkan keuntungan. Perhitungkan juga kemungkinan penjualan menurun, pembayaran pelanggan terlambat, atau munculnya biaya tambahan.

Dana yang dibutuhkan perlu dihitung secara cermat, begitu pula kemampuan untuk melunasinya.

C. Ketika Memiliki Rencana Pelunasan yang Jelas

Salah satu pertimbangan terpenting sebelum menggadaikan aset adalah mengetahui dari mana dana pelunasan akan berasal.

Misalnya, seseorang membutuhkan dana untuk perbaikan kendaraan dan memperkirakan dapat melunasi gadai setelah menerima penghasilan bulan berikutnya. Rencana tersebut tetap perlu disesuaikan dengan pengeluaran rutin dan kewajiban lainnya.

Jangan hanya menghitung jumlah uang yang akan diterima. Hitung pula seluruh biaya sesuai perjanjian, tanggal jatuh tempo, dan dana yang masih dibutuhkan untuk memenuhi kebutuhan sehari-hari.

Jika belum ada sumber dana pelunasan yang cukup jelas, sebaiknya pertimbangkan alternatif lain terlebih dahulu.

2. Kapan Sebaiknya Berpikir Ulang Sebelum Menggadaikan Aset?

Selain mengetahui kapan gadai dapat membantu, penting juga memahami kondisi ketika keputusan tersebut berpotensi menambah masalah keuangan.

A. Ketika Gadai Digunakan untuk Menutup Utang Lama Tanpa Solusi

Menggadaikan barang untuk membayar utang lain memang dapat terasa seperti jalan keluar yang cepat. Namun, jika sumber masalahnya adalah pengeluaran yang terus lebih besar daripada penghasilan, kewajiban baru berisiko hanya memindahkan masalah.

Situasi ini dikenal sebagai pola gali lubang tutup lubang.

Sebelum mengambil kewajiban baru, evaluasi terlebih dahulu total utang, pengeluaran bulanan, dan kemampuan membayar. Jika kesulitan pembayaran sudah terjadi, menghubungi pihak pemberi pinjaman untuk membicarakan pilihan penyelesaian dapat menjadi langkah yang lebih tepat.

B. Ketika Barang yang Digadaikan Sangat Penting untuk Mencari Nafkah

Tidak semua aset memiliki fungsi yang sama.

Laptop, misalnya, mungkin menjadi alat utama seseorang untuk bekerja. Kendaraan mungkin diperlukan setiap hari untuk menjalankan usaha atau mengantar barang.

Sebelum menggadaikan aset tersebut, pertimbangkan konsekuensinya jika barang tidak dapat ditebus sesuai ketentuan. Apakah aktivitas bekerja akan terganggu? Apakah pendapatan justru berisiko menurun?

Jika aset tersebut merupakan sumber utama penghasilan, keputusan perlu dibuat dengan lebih hati-hati.

C. Ketika Belum Memahami Biaya dan Ketentuan Gadai

Jangan mengambil keputusan hanya berdasarkan jumlah dana yang bisa diperoleh.

Pastikan Anda memahami biaya yang berlaku, jangka waktu, tanggal jatuh tempo, ketentuan perpanjangan jika tersedia, serta konsekuensi apabila kewajiban tidak dipenuhi.

Ketentuan setiap perusahaan dapat berbeda. Karena itu, baca perjanjian dengan saksama dan tanyakan hal-hal yang belum jelas sebelum menyetujui transaksi.

3. Lima Pertanyaan Sebelum Memutuskan untuk Gadai

Agar keputusan lebih terukur, cobalah menjawab lima pertanyaan berikut.

1. Apakah kebutuhan ini benar-benar mendesak?

Pastikan dana akan digunakan untuk kebutuhan yang jelas, bukan sekadar keinginan yang masih bisa ditunda.

2. Berapa jumlah dana yang benar-benar dibutuhkan?

Hitung kebutuhan secara realistis. Mengambil dana lebih besar daripada yang diperlukan dapat menambah beban pelunasan.

3. Dari mana dana pelunasan akan berasal?

Identifikasi sumbernya, seperti penghasilan rutin atau penerimaan usaha yang cukup dapat diperkirakan. Jangan hanya mengandalkan harapan.

4. Apakah saya mampu melunasi tanpa mengorbankan kebutuhan pokok?

Pastikan rencana pelunasan tetap mempertimbangkan biaya makan, tempat tinggal, pendidikan, transportasi, dan kewajiban rutin lainnya.

5. Apa risikonya jika saya tidak dapat melunasi tepat waktu?

Pahami konsekuensi sesuai perjanjian dan pertimbangkan apakah risiko tersebut dapat diterima.

Jika jawaban atas pertanyaan-pertanyaan ini belum jelas, tidak ada salahnya mengambil waktu untuk mengevaluasi pilihan lain sebelum membuat keputusan.

4. Gadai atau Menjual Barang: Mana yang Lebih Tepat?

Gadai dan menjual barang sama-sama dapat membantu seseorang memperoleh dana, tetapi keduanya memiliki konsekuensi berbeda.

Jika barang masih dibutuhkan dan Anda memiliki rencana pelunasan yang realistis, gadai dapat menjadi salah satu pilihan untuk dipertimbangkan. Sementara itu, menjual barang yang sudah tidak diperlukan mungkin lebih sesuai apabila Anda ingin memperoleh dana tanpa menambah kewajiban pelunasan.

Pertimbangannya bukan sekadar cara mana yang menghasilkan uang lebih cepat, tetapi mana yang paling sesuai dengan kondisi keuangan Anda.

Sebelum memilih, bandingkan kebutuhan dana, nilai barang, biaya yang timbul, manfaat mempertahankan barang, serta risiko dari masing-masing pilihan.

Tidak ada satu solusi yang cocok untuk semua orang. Keputusan terbaik adalah keputusan yang mempertimbangkan kebutuhan saat ini sekaligus kondisi keuangan setelahnya.

5. Memilih Layanan Gadai dengan Memperhatikan Keamanan dan Transparansi

Jika setelah mempertimbangkan berbagai pilihan Anda memutuskan untuk menggunakan layanan gadai, pastikan perusahaan yang dipilih memiliki informasi layanan dan ketentuan yang jelas.

Beberapa hal yang sebaiknya diperhatikan antara lain:

  • Legalitas perusahaan: periksa status dan kewenangan usaha melalui sumber resmi yang relevan.

  • Kejelasan biaya: pahami seluruh biaya dan kewajiban yang berlaku sebelum menyetujui transaksi.

  • Keamanan barang: tanyakan bagaimana barang diterima, disegel, disimpan, dan dilindungi.

  • Ketentuan pelunasan: pastikan Anda memahami jatuh tempo dan konsekuensi keterlambatan.

  • Dokumentasi transaksi: simpan bukti transaksi dan dokumen yang diberikan perusahaan.

Gadai Senyum Sukacita menyediakan layanan gadai untuk barang elektronik dan kendaraan bermotor di Medan. Perusahaan juga menerapkan prosedur penyegelan barang, penyimpanan di ruang khusus, pengawasan CCTV, serta perlindungan asuransi sesuai ketentuan layanan yang berlaku.

Sebelum bertransaksi, calon nasabah tetap disarankan untuk memahami seluruh ketentuan yang berlaku dan memastikan layanan sesuai dengan kebutuhannya.

Kesimpulan: Gunakan Aset dengan Pertimbangan yang Matang

Kebutuhan dana mendesak dapat dialami siapa saja. Dalam kondisi tertentu, menggunakan aset sebagai jaminan melalui layanan gadai bisa menjadi pilihan yang masuk akal, terutama ketika kebutuhannya jelas, alternatif lain sudah dipertimbangkan, dan terdapat rencana pelunasan yang realistis.

Namun, keputusan tersebut perlu dibuat dengan memahami biaya, kewajiban, dan risiko yang menyertainya.

Jangan sampai solusi untuk kebutuhan hari ini justru menimbulkan kesulitan keuangan di kemudian hari. Luangkan waktu untuk menghitung kebutuhan, mengevaluasi kemampuan membayar, dan membaca ketentuan sebelum mengambil keputusan.

Gadai Senyum Sukacita hadir sebagai salah satu pilihan layanan gadai elektronik dan kendaraan bermotor bagi masyarakat Medan yang membutuhkan dana. Kenali ketentuannya, pertimbangkan kebutuhan Anda, dan ambil keputusan secara bijak.

Karena mengelola keuangan dengan baik bukan berarti tidak pernah menghadapi kesulitan, melainkan mampu mengambil keputusan dengan pertimbangan yang matang.
Categories
Uncategorized

Jangan Sampai Gali Lubang Tutup Lubang

Jangan Sampai Gali Lubang Tutup Lubang: Cara Mengatasi Utang dengan Lebih Bijak

Pernah mengalami situasi ketika gaji baru masuk, tetapi sebagian besar langsung habis untuk membayar cicilan dan utang? Belum selesai membayar utang yang lama, tiba-tiba muncul kebutuhan baru yang mengharuskan Anda meminjam uang lagi.

Akhirnya, Anda mengambil pinjaman baru untuk membayar pinjaman sebelumnya. Beberapa waktu kemudian, situasi yang sama kembali terulang.

Inilah yang sering disebut sebagai gali lubang tutup lubang.

Kondisi ini bisa dialami siapa saja, terutama ketika pengeluaran lebih besar daripada pemasukan atau ada kebutuhan mendadak yang tidak bisa ditunda. Jika dibiarkan, kebiasaan ini dapat membuat beban keuangan semakin berat.

Lalu, bagaimana cara keluar dari siklus gali lubang tutup lubang? Dan apakah gadai bisa menjadi salah satu pilihan untuk membantu mengatasi kebutuhan dana?

Mari kita bahas.

Apa Itu Gali Lubang Tutup Lubang?

Gali lubang tutup lubang adalah kondisi ketika seseorang menggunakan pinjaman baru untuk membayar utang lama, tanpa memiliki sumber penghasilan atau rencana keuangan yang cukup untuk menyelesaikan seluruh kewajibannya.

Contohnya, Andi memiliki utang sebesar Rp2 juta yang harus dibayar bulan ini. Namun, uang yang tersedia tidak cukup untuk melunasinya.

Akhirnya, Andi mengambil pinjaman baru sebesar Rp2 juta untuk membayar utang tersebut.

Masalahnya, bulan berikutnya Andi tetap harus membayar pinjaman baru, termasuk biaya atau bunga yang berlaku. Sementara itu, penghasilannya tidak bertambah.

Ketika kebutuhan sehari-hari kembali muncul, Andi mungkin harus meminjam uang lagi.

Tanpa perubahan dalam pengelolaan keuangan, siklus ini akan terus berulang.

Masalah utamanya bukan hanya jumlah utang, tetapi ketika utang baru terus digunakan untuk menutupi utang lama tanpa solusi yang berkelanjutan.

Mengapa Kebiasaan Gali Lubang Tutup Lubang Berbahaya?

Ada beberapa risiko yang perlu diperhatikan jika kebiasaan ini terus berlangsung.

1. Beban Utang Semakin Besar

Setiap pinjaman memiliki ketentuan pembayaran masing-masing. Jika pinjaman baru memiliki bunga, biaya administrasi, atau biaya lainnya, total kewajiban yang harus dibayar bisa semakin besar.

Akibatnya, semakin banyak penghasilan yang digunakan untuk membayar utang, semakin sedikit uang yang tersedia untuk kebutuhan sehari-hari.

2. Penghasilan Habis untuk Membayar Cicilan

Bayangkan sebagian besar gaji Anda digunakan untuk membayar cicilan. Ketika muncul kebutuhan seperti biaya sekolah anak, perbaikan kendaraan, atau kebutuhan rumah tangga, Anda tidak lagi memiliki cukup dana.

Situasi ini membuat Anda rentan mengambil pinjaman baru hanya untuk memenuhi kebutuhan dasar.

3. Sulit Menabung dan Membangun Dana Darurat

Ketika penghasilan terus digunakan untuk membayar utang, menabung terasa semakin sulit.

Padahal, dana darurat sangat penting untuk menghadapi kejadian tidak terduga. Tanpa dana cadangan, kebutuhan mendadak berikutnya berpotensi membuat Anda kembali berutang.

4. Menimbulkan Tekanan Pikiran

Memikirkan jatuh tempo, tagihan, dan sumber dana untuk membayar utang dapat menimbulkan tekanan emosional.

Anda mungkin merasa penghasilan tidak pernah cukup, meskipun sudah bekerja keras setiap hari.

Karena itu, mengatasi masalah utang bukan hanya tentang menghitung angka, tetapi juga tentang membangun kembali kendali atas kondisi keuangan.

Bagaimana Cara Keluar dari Siklus Gali Lubang Tutup Lubang?

Keluar dari siklus utang membutuhkan langkah yang realistis dan konsisten. Anda tidak harus menyelesaikan semuanya dalam satu hari. Mulailah dengan memahami kondisi keuangan yang sebenarnya.

1. Catat Semua Utang yang Dimiliki

Langkah pertama adalah berhenti menebak-nebak kondisi keuangan Anda.

Buat daftar seluruh utang, termasuk:

  • Nama pemberi pinjaman.
  • Sisa pokok utang.
  • Bunga dan biaya lainnya.
  • Jumlah cicilan atau pembayaran.
  • Tanggal jatuh tempo.

Dengan mengetahui total kewajiban, Anda dapat menentukan langkah yang perlu diprioritaskan.

Jangan melupakan utang dengan nominal kecil. Jika jumlahnya banyak, keseluruhan pembayaran tetap bisa membebani arus kas.

2. Bedakan Kebutuhan dan Keinginan

Selama proses memperbaiki kondisi keuangan, evaluasi kembali pengeluaran bulanan.

Prioritaskan kebutuhan pokok seperti makanan, tempat tinggal, transportasi untuk bekerja, pendidikan, dan kesehatan.

Sementara itu, pengeluaran yang tidak mendesak dapat dikurangi atau ditunda untuk sementara.

Tujuannya bukan membuat hidup menjadi serba kekurangan, melainkan menyediakan ruang agar penghasilan dapat digunakan untuk memenuhi kebutuhan sekaligus menyelesaikan kewajiban.

3. Hentikan Kebiasaan Mengambil Utang Baru Tanpa Perhitungan

Salah satu langkah penting adalah tidak lagi mengambil pinjaman hanya untuk menunda masalah yang sama.

Sebelum mengajukan pinjaman baru, tanyakan kepada diri sendiri:

  • Apakah pinjaman ini benar-benar diperlukan?
  • Apakah pinjaman ini menyelesaikan masalah atau hanya menunda jatuh tempo?
  • Dari mana dana untuk membayarnya nanti?
  • Apakah pembayaran tersebut masih memungkinkan saya memenuhi kebutuhan pokok?

Jika sumber pembayaran belum jelas, sebaiknya evaluasi kembali keputusan tersebut.

4. Susun Prioritas Pelunasan

Setelah mengetahui seluruh utang, tentukan strategi pembayaran yang sesuai dengan kemampuan.

Anda bisa mempertimbangkan dua pendekatan:

Metode bunga tertinggi: Prioritaskan utang dengan bunga dan biaya pinjaman paling tinggi, sambil tetap memenuhi pembayaran minimum atau kewajiban lain sesuai perjanjian.

Metode saldo terkecil: Prioritaskan utang dengan saldo paling kecil agar satu per satu kewajiban dapat diselesaikan. Namun, tetap perhitungkan bunga, denda, dan konsekuensi keterlambatan pada utang lainnya.

Pilih pendekatan yang realistis bagi kondisi Anda. Jika kesulitan memenuhi pembayaran yang telah disepakati, hubungi pemberi pinjaman untuk membicarakan pilihan penyelesaian yang tersedia.

5. Cari Tambahan Penghasilan Jika Memungkinkan

Mengurangi pengeluaran memang membantu, tetapi terkadang belum cukup.

Jika memungkinkan, pertimbangkan mencari tambahan penghasilan melalui pekerjaan sampingan, menjual barang yang tidak lagi dibutuhkan, atau mengoptimalkan keterampilan yang Anda miliki.

Pastikan usaha tambahan tersebut tidak mengharuskan Anda mengeluarkan modal besar yang justru berasal dari pinjaman baru.

6. Bangun Kembali Dana Cadangan Secara Bertahap

Setelah kondisi mulai lebih terkendali, sisihkan sebagian penghasilan untuk dana darurat, meskipun jumlahnya kecil.

Dana cadangan dapat membantu Anda menghadapi kebutuhan mendadak tanpa harus langsung mengambil pinjaman.

Tidak perlu menunggu sampai memiliki penghasilan besar. Kebiasaan menyisihkan uang secara konsisten merupakan langkah awal yang penting.

Apakah Gadai Bisa Menjadi Solusi untuk Kebutuhan Dana?

Dalam kondisi tertentu, gadai dapat menjadi salah satu alternatif untuk memperoleh dana dengan menggunakan barang sebagai jaminan.

Misalnya, Anda membutuhkan dana untuk keperluan penting yang tidak dapat ditunda dan memiliki barang elektronik atau kendaraan yang memenuhi persyaratan gadai.

Namun, gadai tidak otomatis menjadi solusi untuk masalah utang. Jika dana yang diperoleh hanya digunakan untuk membayar utang lama, sedangkan penghasilan tetap tidak cukup untuk memenuhi kebutuhan dan kewajiban berikutnya, Anda berisiko memindahkan masalah dari satu pinjaman ke pinjaman lainnya.

Sebelum mempertimbangkan gadai, perhatikan beberapa hal berikut:

  1. Tujuan penggunaan dana. Pastikan dana digunakan untuk kebutuhan yang jelas dan penting.
  2. Total biaya. Pahami bunga atau biaya yang berlaku, jangka waktu, serta ketentuan keterlambatan.
  3. Kemampuan menebus barang. Hitung apakah penghasilan yang akan diterima cukup untuk membayar kewajiban tanpa mengorbankan kebutuhan pokok.
  4. Risiko terhadap barang jaminan. Pahami konsekuensi jika Anda tidak dapat memenuhi kewajiban sesuai perjanjian.
  5. Alternatif lain. Pertimbangkan apakah ada cara lain untuk memenuhi kebutuhan tersebut tanpa menambah beban utang.

Jika Anda sudah kesulitan membayar beberapa pinjaman sekaligus, membuat daftar utang dan menghubungi para pemberi pinjaman untuk membahas pilihan penyelesaian dapat menjadi langkah awal sebelum mengambil pinjaman baru.

Contoh Sederhana: Memilih Langkah yang Lebih Bijak

Bayangkan Budi memiliki penghasilan Rp5 juta per bulan. Setelah membayar kebutuhan rumah tangga sebesar Rp3 juta, ia memiliki sisa Rp2 juta.

Namun, total kewajiban utangnya mencapai Rp2,5 juta per bulan.

Artinya, Budi mengalami kekurangan Rp500 ribu setiap bulan, bahkan sebelum memperhitungkan pengeluaran tak terduga.

Jika Budi mengambil pinjaman baru sebesar Rp500 ribu setiap bulan, masalahnya tidak akan selesai. Jumlah kewajibannya justru berpotensi bertambah karena adanya biaya pinjaman.

Langkah yang perlu dilakukan Budi adalah mengevaluasi pengeluaran, mencari kemungkinan tambahan penghasilan, dan menghubungi pemberi pinjaman untuk membicarakan opsi pembayaran yang sesuai.

Jika ada aset yang bisa dijual tanpa mengganggu kebutuhan penting, hasil penjualan juga dapat dipertimbangkan untuk mengurangi utang.

Contoh ini menunjukkan bahwa solusi keuangan yang sehat bukan sekadar mendapatkan uang tambahan, tetapi memperbaiki keseimbangan antara pemasukan, pengeluaran, dan kewajiban.

Butuh Dana? Pastikan Keputusan Anda Tidak Menambah Masalah

Ketika menghadapi kebutuhan mendesak, wajar jika kita ingin segera menemukan jalan keluar. Namun, keputusan keuangan yang diambil dalam keadaan terburu-buru bisa menimbulkan beban baru jika tidak diperhitungkan dengan baik.

Bagi Anda yang sedang mempertimbangkan layanan gadai di Medan, Gadai Senyum Sukacita menyediakan layanan gadai barang elektronik dan kendaraan bermotor sesuai ketentuan yang berlaku.

Sebelum mengajukan gadai, konsultasikan kebutuhan dana Anda dan pahami terlebih dahulu nilai taksiran, jumlah dana yang diterima, biaya, jangka waktu, serta ketentuan penebusan.

Ingat, menggunakan gadai secara bijak berarti memahami bukan hanya berapa dana yang bisa diperoleh hari ini, tetapi juga bagaimana kewajiban tersebut akan diselesaikan nantinya.

Kesimpulan

Gali lubang tutup lubang sering kali berawal dari kebutuhan yang mendesak. Namun, jika terus dilakukan tanpa perbaikan kondisi keuangan, kebiasaan ini dapat membuat beban utang semakin berat.

Untuk mulai keluar dari siklus tersebut:

  • Catat seluruh utang dan kewajiban.
  • Evaluasi pengeluaran bulanan.
  • Hindari pinjaman baru tanpa rencana pembayaran yang jelas.
  • Susun prioritas pelunasan.
  • Cari peluang menambah penghasilan.
  • Bangun dana darurat secara bertahap.

Jangan hanya mencari cara untuk membayar utang hari ini. Mulailah menyusun langkah agar bulan depan Anda tidak perlu berutang lagi untuk kebutuhan yang sama.

Gadai dapat menjadi salah satu alternatif pembiayaan untuk kebutuhan tertentu, tetapi keputusan tetap perlu disesuaikan dengan kemampuan dan rencana keuangan Anda.

Karena pada akhirnya, tujuan mengelola keuangan bukan hanya terbebas dari tagihan hari ini, melainkan memiliki kondisi keuangan yang lebih sehat untuk masa depan.

Categories
Uncategorized

Situasi Terbaik untuk Pinjam Dana di Gadai: Kapan Gadai Bisa Menjadi Pilihan yang Tepat?

Situasi Terbaik untuk Pinjam Dana di Gadai: Kapan Gadai Bisa Menjadi Pilihan yang Tepat?

Membutuhkan dana tambahan secara mendadak bisa terjadi kapan saja. Biaya pendidikan, kebutuhan rumah tangga, modal usaha, biaya perbaikan kendaraan, hingga kebutuhan penting lainnya terkadang muncul di luar rencana.

Dalam kondisi seperti ini, banyak orang mulai mencari pilihan pembiayaan yang cepat dan praktis. Salah satunya adalah gadai.

Namun, bukan berarti setiap kebutuhan dana harus diselesaikan dengan gadai. Agar tetap bijak secara finansial, penting untuk memahami kapan waktu yang tepat untuk menggunakan pinjaman gadai dan kapan sebaiknya mencari alternatif lain.

Apa Itu Pinjaman Gadai?

Gadai adalah salah satu cara memperoleh dana dengan menggunakan barang bernilai sebagai jaminan. Barang tersebut akan ditaksir terlebih dahulu untuk menentukan jumlah pinjaman yang dapat diberikan.

Salah satu keunggulan gadai adalah pemilik barang tidak harus langsung menjual asetnya ketika sedang membutuhkan uang.

Dengan demikian, gadai dapat menjadi pilihan ketika Anda membutuhkan dana sementara, tetapi masih ingin mempertahankan barang yang dimiliki.

1. Saat Membutuhkan Dana untuk Kebutuhan Mendesak

Situasi terbaik pertama untuk menggunakan gadai adalah ketika Anda menghadapi kebutuhan yang memang harus segera diselesaikan.

Misalnya:

  • Biaya perbaikan kendaraan untuk menunjang aktivitas sehari-hari
  • Kebutuhan rumah tangga yang tidak dapat ditunda
  • Biaya pendidikan
  • Kebutuhan kesehatan
  • Keperluan penting lainnya yang bersifat mendesak

Dalam kondisi seperti ini, proses pembiayaan yang relatif praktis dapat membantu Anda mendapatkan dana tanpa harus menjual barang berharga yang dimiliki.

Namun, pastikan kebutuhan tersebut memang penting dan bukan sekadar keinginan.

2. Saat Membutuhkan Dana Sementara

Gadai juga dapat menjadi pilihan ketika Anda sebenarnya memiliki kemampuan untuk mendapatkan uang kembali dalam waktu tertentu.

Contohnya, Anda membutuhkan dana hari ini, tetapi pemasukan atau pembayaran dari pekerjaan/usaha baru akan diterima beberapa minggu atau bulan mendatang.

Daripada menjual barang yang masih ingin digunakan, gadai dapat menjadi salah satu alternatif untuk mendapatkan dana sementara.

Kuncinya adalah memiliki rencana pengembalian yang jelas.

Sebelum mengajukan pinjaman, perhitungkan dari mana dana untuk menebus barang nantinya akan berasal.

3. Saat Membutuhkan Modal Tambahan untuk Usaha

Bagi pelaku usaha, kebutuhan modal terkadang muncul pada waktu yang tidak terduga.

Misalnya untuk:

  • Membeli stok barang
  • Memenuhi pesanan pelanggan
  • Membeli bahan baku
  • Memperbaiki peralatan usaha
  • Menambah modal kerja dalam jangka pendek

Jika tambahan modal tersebut memiliki tujuan yang jelas dan berpotensi membantu kelancaran usaha, gadai dapat dipertimbangkan sebagai salah satu sumber dana.

Tetapi, jangan lupa menghitung terlebih dahulu apakah keuntungan atau arus kas usaha cukup untuk menutupi kewajiban pinjaman.

4. Saat Tidak Ingin Menjual Barang Berharga

Ini merupakan salah satu alasan mengapa gadai bisa menjadi pilihan menarik.

Bayangkan Anda memiliki barang elektronik atau kendaraan yang masih ingin digunakan, tetapi sedang membutuhkan dana.

Jika barang tersebut dijual, Anda memang mendapatkan uang, tetapi barang tersebut tidak lagi menjadi milik Anda.

Dengan gadai, Anda memiliki kesempatan untuk memperoleh dana sementara dengan barang sebagai jaminan, kemudian menebusnya kembali sesuai ketentuan yang berlaku.

Jadi, butuh dana tidak selalu berarti harus menjual aset.

5. Saat Jumlah Dana yang Dibutuhkan Sudah Jelas

Gadai sebaiknya digunakan untuk kebutuhan dengan nominal yang terukur.

Misalnya Anda membutuhkan Rp3 juta untuk kebutuhan tertentu. Setelah mengetahui kemampuan pembayaran, Anda dapat mengajukan dana sesuai kebutuhan tersebut.

Hindari mengambil pinjaman lebih besar hanya karena jumlah dana yang tersedia lebih banyak.

Semakin besar pinjaman, semakin besar pula kewajiban yang harus Anda selesaikan.

Pinjamlah sesuai kebutuhan dan kemampuan.

6. Saat Sudah Memiliki Rencana untuk Menebus Barang

Sebelum menggadaikan barang, coba tanyakan kepada diri sendiri:

“Dari mana uang untuk menebus barang ini nantinya?”

Jawabannya harus cukup jelas.

Misalnya dari:

  • Gaji bulan berikutnya
  • Pendapatan usaha
  • Pembayaran proyek
  • Bonus atau pemasukan yang sudah diperkirakan

Dengan memiliki rencana sejak awal, Anda dapat menggunakan dana gadai dengan lebih terkontrol.

Kapan Sebaiknya Tidak Menggunakan Gadai?

Gadai bukan solusi untuk semua kondisi.

Sebaiknya pertimbangkan kembali jika dana tersebut hanya digunakan untuk:

  • Belanja konsumtif yang tidak diperlukan
  • Membeli barang karena ikut tren
  • Liburan yang sebenarnya dapat ditunda
  • Menutup pinjaman lama tanpa rencana keuangan yang jelas
  • Pengeluaran yang tidak memiliki sumber pembayaran kembali

Jika Anda belum mengetahui bagaimana pinjaman tersebut akan dilunasi, sebaiknya jangan terburu-buru menggadaikan barang.

Gunakan Gadai dengan Bijak

Gadai dapat menjadi solusi keuangan ketika digunakan untuk kebutuhan yang jelas, terukur, dan memiliki rencana pengembalian.

Sebelum mengajukan gadai, pertimbangkan tiga hal sederhana:

1. Untuk apa dana digunakan?
Pastikan kebutuhan memang penting dan jelas.

2. Berapa dana yang benar-benar dibutuhkan?
Jangan meminjam lebih dari kebutuhan.

3. Dari mana dana untuk menebus barang?
Pastikan Anda memiliki sumber dana untuk menyelesaikan kewajiban.

Dengan mempertimbangkan ketiga hal tersebut, gadai dapat digunakan sebagai salah satu alternatif pembiayaan secara lebih bijak.

Gadai di Medan untuk Kebutuhan Dana Sementara

Bagi Anda yang sedang mencari gadai Medan, Gadai Senyum Sukacita hadir sebagai salah satu pilihan untuk kebutuhan dana dengan jaminan barang yang sesuai dengan ketentuan.

Sebelum menggadaikan barang, pastikan Anda memahami nilai taksiran, jumlah dana yang diterima, biaya yang berlaku, jangka waktu gadai, serta ketentuan penebusan.

Karena pada akhirnya, gadai bukan sekadar tentang mendapatkan dana dengan cepat, tetapi tentang menggunakan dana tersebut dengan tepat.

Kesimpulan

Situasi terbaik untuk menggunakan pinjaman gadai adalah ketika Anda:

  • Membutuhkan dana untuk kebutuhan penting atau mendesak
  • Membutuhkan dana sementara
  • Memiliki tujuan penggunaan dana yang jelas
  • Tidak ingin menjual barang yang masih ingin dimiliki
  • Memiliki rencana pembayaran atau penebusan yang realistis
  • Meminjam sesuai kebutuhan dan kemampuan

Butuh dana bukan berarti harus menjual aset. Namun, pastikan setiap pinjaman digunakan secara bijak dan disertai rencana pengembalian yang matang.

Categories
Uncategorized

Kapan Gadai Menjadi Pilihan yang Tepat?

5 Langkah Lindungi Keluarga dari Judi Online dan Investasi Bodong

Saat membutuhkan dana cepat, banyak orang langsung berpikir untuk meminjam uang atau bahkan menjual aset yang dimiliki. Padahal, ada satu solusi pembiayaan yang sering kali lebih menguntungkan, yaitu gadai.

Namun, apakah gadai selalu menjadi pilihan terbaik? Jawabannya tentu tidak. Gadai paling tepat digunakan dalam situasi tertentu, terutama ketika Anda membutuhkan dana dalam waktu singkat tetapi tetap ingin mempertahankan kepemilikan aset.

Artikel ini akan membantu Anda memahami kapan gadai menjadi pilihan yang lebih bijak dibanding menjual aset atau mengambil pinjaman tanpa jaminan.


Apa Itu Gadai?

Gadai adalah layanan pembiayaan dengan menggunakan barang berharga sebagai jaminan. Setelah barang dinilai, Anda akan memperoleh dana sesuai nilai taksirannya. Selama kewajiban telah diselesaikan sesuai perjanjian, barang tersebut dapat ditebus kembali.

Dengan sistem ini, Anda tidak kehilangan kepemilikan aset karena barang hanya dijadikan jaminan sementara.


Kapan Sebaiknya Memilih Gadai?

Berikut beberapa kondisi di mana gadai menjadi solusi yang tepat.

1. Saat Membutuhkan Dana Mendesak

Keadaan darurat sering kali datang tanpa diduga, seperti:

  • Biaya rumah sakit
  • Biaya pendidikan
  • Perbaikan kendaraan
  • Kebutuhan usaha yang mendesak

Dalam kondisi seperti ini, proses gadai umumnya lebih cepat dibanding pengajuan pinjaman konvensional yang membutuhkan banyak persyaratan administrasi.


2. Ketika Tidak Ingin Menjual Aset

Misalnya Anda memiliki:

  • Smartphone premium
  • Laptop kerja
  • Kamera profesional
  • Sepeda motor

Jika aset tersebut masih Anda perlukan di kemudian hari, menjualnya tentu bukan pilihan ideal.

Melalui gadai, Anda tetap memiliki kesempatan untuk mendapatkan kembali barang tersebut setelah pinjaman dilunasi.


3. Saat Kebutuhan Dana Hanya Bersifat Sementara

Tidak semua kebutuhan dana berlangsung dalam jangka panjang.

Misalnya Anda hanya membutuhkan dana selama:

  • Menunggu gaji
  • Menunggu pembayaran proyek
  • Menunggu piutang cair
  • Menunggu hasil penjualan usaha

Dalam kondisi ini, gadai menjadi solusi yang praktis karena Anda hanya memanfaatkan aset sebagai jaminan sementara.


4. Ketika Ingin Menghindari Pinjaman Tanpa Jaminan dengan Bunga Tinggi

Beberapa pinjaman tanpa jaminan memiliki bunga yang relatif tinggi serta tenor yang panjang.

Apabila Anda memiliki barang bernilai, gadai dapat menjadi alternatif pembiayaan yang lebih sesuai karena nilai pinjaman disesuaikan dengan nilai aset yang dijaminkan.

Yang terpenting, pastikan Anda memahami seluruh biaya, bunga, dan ketentuan sebelum melakukan transaksi.


5. Untuk Menambah Modal Usaha Jangka Pendek

Banyak pelaku usaha memerlukan tambahan modal sementara untuk:

  • Menambah stok barang
  • Membayar supplier
  • Memenuhi pesanan besar
  • Menutup kebutuhan operasional

Apabila dana tersebut hanya dibutuhkan dalam waktu singkat, gadai dapat menjadi salah satu pilihan yang membantu menjaga arus kas usaha tetap berjalan.


Kapan Sebaiknya Tidak Memilih Gadai?

Walaupun memiliki banyak manfaat, gadai tidak selalu menjadi solusi terbaik.

Sebaiknya pertimbangkan pilihan lain apabila:

  • Dana yang dibutuhkan bersifat jangka panjang.
  • Anda belum memiliki rencana pelunasan yang jelas.
  • Barang yang akan digadaikan merupakan kebutuhan utama yang akan digunakan setiap hari.
  • Nilai pinjaman yang dibutuhkan jauh lebih besar dibanding nilai aset yang dimiliki.

Dalam kondisi tersebut, berkonsultasi mengenai alternatif pembiayaan lain bisa menjadi langkah yang lebih tepat.


Gadai vs Menjual Aset

GadaiMenjual Aset
Barang tetap menjadi milik AndaKepemilikan berpindah kepada pembeli
Bisa ditebus kembaliTidak dapat dimiliki kembali kecuali membeli ulang
Cocok untuk kebutuhan dana sementaraCocok jika memang sudah tidak membutuhkan barang tersebut
Membantu mempertahankan asetKehilangan aset secara permanen

Tips Sebelum Menggadaikan Barang

Agar transaksi berjalan aman dan nyaman, lakukan beberapa hal berikut:

  • Pastikan memilih lembaga gadai yang terpercaya.
  • Pahami seluruh syarat dan ketentuan sebelum menandatangani perjanjian.
  • Hitung kemampuan Anda untuk menebus kembali barang.
  • Gunakan dana hasil gadai untuk kebutuhan yang benar-benar penting atau produktif.
  • Simpan seluruh dokumen transaksi dengan baik.

Kesimpulan

Gadai merupakan solusi pembiayaan yang tepat ketika Anda membutuhkan dana cepat namun tetap ingin mempertahankan kepemilikan aset. Dibandingkan menjual barang atau mengambil pinjaman tanpa jaminan, gadai sering kali menjadi pilihan yang lebih fleksibel untuk kebutuhan dana jangka pendek.

Namun, keputusan menggadaikan barang tetap harus disesuaikan dengan kondisi keuangan dan kemampuan pelunasan Anda. Dengan perencanaan yang baik, gadai dapat menjadi alat pengelolaan keuangan yang bijak, bukan sekadar jalan keluar saat keadaan mendesak.

Butuh dana cepat dengan proses mudah? Pastikan Anda memilih lembaga gadai yang terpercaya, memberikan penaksiran yang transparan, serta menjelaskan seluruh ketentuan transaksi secara jelas agar Anda merasa aman dan nyaman selama proses pembiayaan.

Categories
Uncategorized

Hindari Kesalahan Saat Menggadai: 7 Hal yang Wajib Anda Perhatikan

Hindari Kesalahan Saat Menggadai: 7 Hal yang Wajib Anda Perhatikan


1. Menggadaikan Barang di Tempat yang Tidak Terpercaya

Kesalahan pertama yang paling berisiko adalah memilih tempat gadai tanpa memastikan legalitas dan reputasinya.

Pastikan Anda memilih perusahaan pergadaian yang memiliki izin resmi dan sistem penyimpanan barang yang aman. Dengan begitu, barang yang Anda titipkan akan terlindungi selama masa pinjaman.

Jangan mudah tergiur dengan penawaran yang terdengar terlalu bagus tanpa mengetahui kredibilitas penyedia layanan.

2. Tidak Memahami Syarat dan Ketentuan

Sebelum menandatangani perjanjian gadai, luangkan waktu untuk membaca seluruh syarat dan ketentuan.

Perhatikan beberapa hal berikut:

  • Besaran pinjaman yang diterima.
  • Jangka waktu gadai.
  • Biaya administrasi.
  • Biaya sewa modal atau jasa pinjaman.
  • Ketentuan perpanjangan.
  • Prosedur pelunasan dan penebusan barang.

Memahami informasi ini akan membantu Anda menghindari kesalahpahaman di kemudian hari.

3. Menggadaikan Barang yang Masih Sering Digunakan

Sebelum memutuskan untuk menggadaikan suatu barang, pertimbangkan apakah barang tersebut masih dibutuhkan untuk aktivitas sehari-hari.

Misalnya, jika telepon genggam yang akan digadaikan merupakan alat utama untuk bekerja atau menjalankan usaha, sebaiknya pertimbangkan alternatif lain agar aktivitas Anda tidak terganggu.

Pilih barang yang tidak terlalu memengaruhi produktivitas selama masa gadai.

4. Meminjam Dana Melebihi Kebutuhan

Sering kali seseorang tergoda mengambil pinjaman dalam jumlah maksimal karena nilai barangnya cukup tinggi.

Padahal, semakin besar pinjaman yang diambil, semakin besar pula biaya yang harus dibayarkan saat pelunasan.

Gunakan fasilitas gadai sesuai kebutuhan. Pinjamlah dana secukupnya agar proses pelunasan lebih ringan.

5. Tidak Memiliki Rencana Pelunasan

Menggadaikan barang sebaiknya disertai dengan rencana keuangan yang jelas.

Sebelum mengajukan pinjaman, pastikan Anda sudah memiliki perkiraan kapan dana untuk melunasi pinjaman tersedia. Dengan perencanaan yang baik, Anda dapat menebus barang tepat waktu dan menghindari biaya tambahan akibat perpanjangan.

6. Menunda Pembayaran Hingga Jatuh Tempo Terlewat

Banyak orang lupa atau menunda pembayaran hingga melewati tanggal jatuh tempo.

Akibatnya, mereka harus membayar biaya tambahan atau melakukan perpanjangan masa gadai.

Agar hal ini tidak terjadi, catat tanggal jatuh tempo dan siapkan dana pelunasan sejak jauh hari.

7. Tidak Menyimpan Bukti Transaksi

Setelah proses gadai selesai, simpan bukti transaksi atau surat bukti gadai dengan baik.

Dokumen tersebut menjadi bukti kepemilikan dan akan diperlukan saat Anda melakukan pelunasan maupun penebusan barang.

Jika memungkinkan, simpan salinan digital sebagai cadangan.

Jadikan Gadai Sebagai Solusi Keuangan yang Bijak

Menggadaikan barang bukanlah keputusan yang salah, selama dilakukan dengan perencanaan yang matang dan melalui lembaga pergadaian yang terpercaya.

Dengan menghindari kesalahan-kesalahan di atas, Anda dapat memperoleh dana yang dibutuhkan tanpa mengorbankan keamanan barang maupun kondisi keuangan Anda.

Jika Anda membutuhkan dana cepat dengan proses yang mudah, pastikan memilih pergadaian yang memberikan penilaian barang secara transparan, penyimpanan yang aman, serta pelayanan yang profesional.


Butuh Dana Cepat di Medan?

Gadai Senyum Sukacita melayani pembiayaan dengan jaminan handphone, laptop, elektronik, dan kendaraan bermotor. Proses cepat, persyaratan mudah, serta barang disimpan dengan aman selama masa gadai.

Hubungi cabang Gadai Senyum Sukacita terdekat di Medan untuk mendapatkan informasi mengenai nilai pinjaman dan proses pengajuan.

Categories
Uncategorized

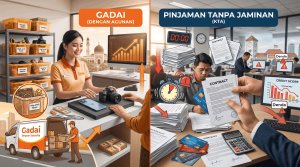
Gadai vs Pinjaman Tanpa Jaminan

Gadai vs Pinjaman Tanpa Jaminan: Mana yang Aman dan Gak Bikin Sakit Kepala?

Kebutuhan dana darurat sering kali datang tiba-tiba tanpa permisi. Entah itu untuk tambahan modal usaha mikro kelen, biaya berobat keluarga yang mendadak, atau bayar uang kuliah anak yang sudah mepet temponya. Kalau sudah di posisi ini, kepala rasanya mulai pening, kan?

Di saat mendesak seperti ini, masyarakat Kota Medan biasanya dihadapkan pada dua pilihan populer: menggadaikan barang atau mengambil pinjaman tanpa jaminan (seperti KTA bank atau pinjaman online instan).

Masalahnya, banyak yang asal hantam pilih jalan pintas tanpa tahu risikonya. Ujung-ujungnya, bukannya selesai masalah, malah makin pening karena dikejar-kejar tagihan. Nah, biar kelen gak salah langkah dan finansial tetap aman, mari kita bedah tuntas apa bedanya gadai vs pinjaman tanpa jaminan ini. Yuk, simak sampai habis!

Apa Itu Gadai? (Memanfaatkan Aset yang Ada)

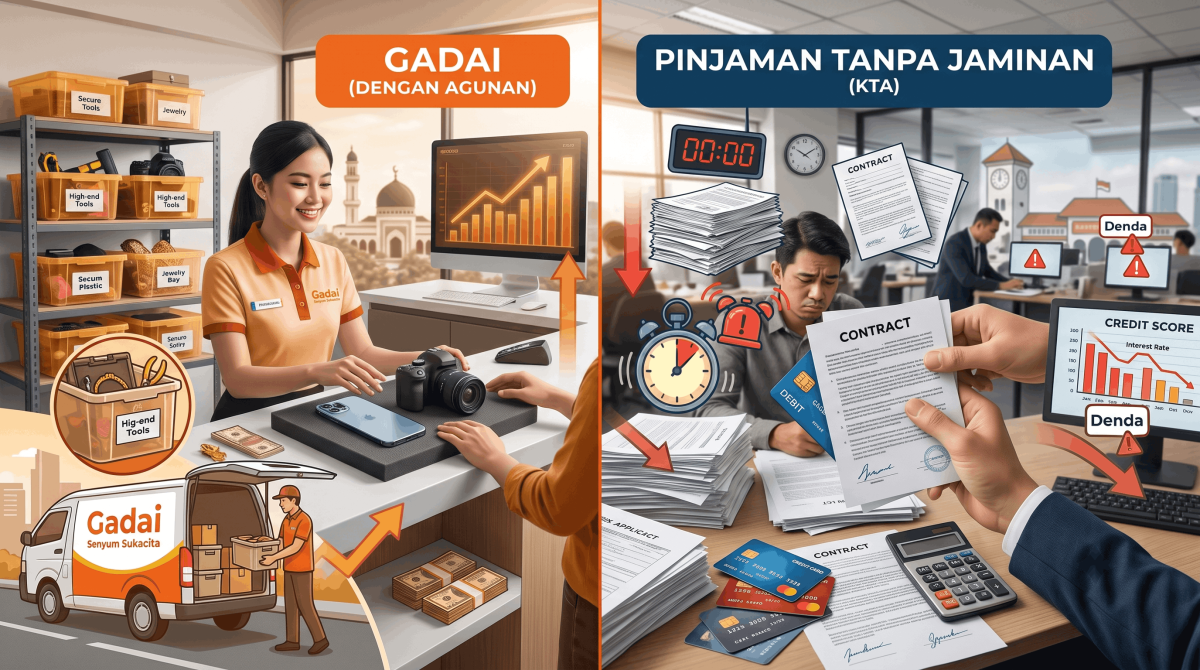
Secara sederhana, gadai adalah skema pinjaman dana dengan cara menjaminkan barang berharga milik kelen secara fisik. Barang yang bisa dijaminkan biasanya mulai dari gadget sehari-hari seperti HP, laptop, TV, hingga kendaraan bermotor seperti kereta (sepeda motor) atau mobil.

Cara kerjanya gampang banget dan gak pakai lama:

  1. Kelen bawa barang jaminan ke kantor pergadaian.

  2. Petugas taksir akan menilai kondisi dan harga pasaran barang kelen.

  3. Dana pinjaman cair tunai atau ditransfer dalam hitungan menit sesuai nilai taksiran.

  4. Barang kelen disimpan dengan aman di gudang khusus, lalu bisa kelen tebus kembali setelah uang pinjaman dilunasi.

Keunggulan Utama: Prosesnya sangat cepat dan tanpa ribet administrasi. Yang paling penting, tidak ada risiko BI Checking atau SLIK OJK rusak kalau kelen terlambat bayar. Risiko terburuk jika kelen sama sekali tidak bisa melunasi hanyalah barang tersebut akan dilelang untuk menutup pinjaman. Selesai perkara, tanpa ada utang yang terus menggulung.

Apa Itu Pinjaman Tanpa Jaminan? (Mengandalkan Riwayat Kredit)

Sesuai namanya, Pinjaman Tanpa Jaminan atau Kredit Tanpa Agunan (KTA) adalah pinjaman uang yang diberikan oleh lembaga keuangan tanpa meminta barang fisik sebagai jaminan. Tren paling menjamur saat ini dari jenis ini adalah aplikasi Pinjaman Online (Pinjol).

Cara kerjanya berpusat pada data pribadi:

  1. Kelen diminta mengisi formulir, mengunggah foto KTP, slip gaji, mutasi rekening, hingga memberikan akses ke kontak HP (pada aplikasi tertentu).

  2. Perusahaan akan menganalisis kelayakan kredit kelen berdasarkan riwayat keuangan (BI Checking/SLIK OJK).

  3. Jika disetujui, dana akan dikirim ke rekening.

Konsekuensi Risiko: Karena tidak ada jaminan fisik, pemberi pinjaman biasanya mematok bunga dan denda keterlambatan yang jauh lebih tinggi sebagai bentuk kompensasi risiko mereka. Jika kelen gagal bayar atau menunggak, bersiaplah menghadapi denda yang menumpuk, skor kredit di OJK rusak (blacklisted), hingga proses penagihan yang sering kali mengganggu ketenangan pikiran dan keluarga.

Tabel Perbandingan: Gadai Barang vs Pinjaman Tanpa Jaminan

Biar makin jelas dan gak tebak-tebak buah manggis, ini rangkuman perbedaan krusialnya yang wajib kelen catat:

Faktor PembedaGadai Barang (Agunan)Pinjaman Tanpa Jaminan (KTA/Pinjol)
Persyaratan UtamaCukup KTP dan bawa barang jaminan fisikKTP, slip gaji, dokumen penghasilan, BI Checking
Kecepatan CairHitungan menit langsung pegang duit1 hingga 3 hari kerja (kecuali pinjol instan dengan bunga tinggi)
Beban BungaRelatif lebih rendah dan transparanCenderung tinggi, terutama pada penyedia pinjaman kilat
Risiko Gagal BayarBarang dilelang, urusan selesai, nama tetap bersihDenda berjalan, skor OJK rusak, stres ditagih
Dampak FinansialTerukur dan aman untuk jangka panjangBisa jadi bom waktu kalau bunga berbunga

Jadi, Mana yang Paling Cocok untuk Kelen?

Semua kembali lagi ke situasi dan kebutuhan keuangan kelen saat ini.

Pilih Gadai Jika:

Kelen punya aset menganggur di rumah—misalnya laptop kuliah yang lagi jarang dipakai, TV di kamar tamu, atau kereta cadangan—dan butuh dana tunai detik ini juga. Gadai adalah opsi paling aman kalau kelen mau tidur nyenyak tanpa khawatir diteror penagih utang di kemudian hari karena risikonya sangat terukur.

Pilih Pinjaman Tanpa Jaminan Jika:

Kelen sama sekali tidak memiliki aset fisik untuk dijadikan jaminan, namun memiliki penghasilan tetap bulanan yang dibuktikan dengan slip gaji resmi, serta memiliki skor BI Checking yang bersih dan siap dengan konsekuensi bunganya.

Butuh Solusi Cepat dan Aman? Gadai Senyum Sukacita Aja!

Warga Medan gak usah bingung lagi kalau dompet lagi menipis. Daripada terjebak pinjol ilegal yang bunganya mencekik leher, mending manfaatkan aset elektronik atau kendaraan kelen di Gadai Senyum Sukacita.

Kenapa harus di tempat kita?

  • Proses Gak Pakek Lama: Hitungan menit, dana langsung cair ke tangan kelen!

  • Penafsiran Adil: Barang kelen ditaksir secara profesional dengan harga yang jujur dan tinggi.

  • Jaminan Aman: Laptop, HP, atau kendaraan kelen dirawat dan disimpan di gudang dengan sistem keamanan berlapis. Gak akan disentuh apalagi dipakai!

  • Pelayanan Ramah: Sesuai nama kita, kelen datang dengan kebutuhan, pulang dengan Senyum Sukacita karena dilayani dengan penuh keramahan dan kehangatan.

Kelen bisa langsung kunjungi cabang Gadai Senyum Sukacita terdekat yang tersebar di wilayah Medan Tembung, Medan Johor, Medan Marelan, dan sekitarnya. Yuk, amankan kebutuhan finansial kelen sekarang juga tanpa beban!

Categories
Uncategorized

5 Kesalahan Keuangan yang Sering Membuat Orang Terjebak Saat Butuh Uang Cepat​

5 Kesalahan Keuangan yang Sering Membuat Orang Terjebak Saat Butuh Uang Cepat

Saat kebutuhan mendesak datang, banyak orang akhirnya mengambil keputusan terburu-buru. Bukan karena tidak bisa mengatur uang, tapi karena kondisi sedang menekan: ada biaya sekolah, kebutuhan rumah, modal usaha, cicilan, biaya berobat, atau kebutuhan keluarga yang tidak bisa ditunda.

Di situasi seperti ini, yang paling penting bukan hanya mencari uang cepat, tetapi memilih cara yang aman dan masuk akal. Karena salah mengambil langkah bisa membuat masalah keuangan semakin berat.

Bagi Anda yang sedang mencari solusi gadai Medan atau membutuhkan dana cepat dengan proses yang lebih praktis, ada baiknya memahami beberapa kesalahan keuangan yang sering terjadi berikut ini.


1. Panik dan Langsung Mengambil Keputusan

Kesalahan pertama yang paling sering terjadi adalah mengambil keputusan dalam keadaan panik.

Saat butuh uang cepat, pikiran biasanya hanya fokus pada satu hal: “yang penting dapat uang dulu.” Akibatnya, banyak orang tidak sempat membandingkan pilihan, tidak membaca ketentuan dengan baik, bahkan tidak menghitung kemampuan untuk menebus atau membayar kembali.

Padahal, keputusan keuangan yang diambil saat panik sering kali berisiko.

Sebelum memilih solusi dana cepat, coba tarik napas sebentar dan hitung dulu:

Berapa dana yang benar-benar dibutuhkan?
Kapan kira-kira bisa mengembalikan?
Apakah ada barang yang bisa dijadikan jaminan sementara?
Apakah tempat yang dipilih aman dan jelas?

Dengan berpikir lebih tenang, Anda bisa memilih solusi yang tidak hanya cepat, tapi juga lebih aman.


2. Tidak Menghitung Biaya Secara Jelas

Banyak orang hanya melihat jumlah uang yang akan diterima, tetapi lupa memperhatikan biaya yang harus dibayar.

Misalnya, saat mencari pinjaman atau layanan gadai, jangan hanya bertanya, “Saya bisa dapat berapa?” Tapi tanyakan juga dengan jelas:

Berapa bunganya?
Berapa biaya administrasinya?
Berapa lama jangka waktunya?
Berapa total yang harus dibayar saat menebus barang?
Apa yang terjadi kalau terlambat?

Ini penting supaya Anda tidak kaget di kemudian hari.

Tempat gadai yang profesional biasanya akan menjelaskan biaya secara terbuka sejak awal. Jadi, kalau Anda sedang mencari tempat gadai di Medan, pastikan memilih layanan yang transparan, mudah dipahami, dan tidak membuat Anda bingung dengan biaya tersembunyi.


3. Menggunakan Pinjaman Tanpa Memikirkan Risiko

Di era digital, mendapatkan pinjaman memang terlihat semakin mudah. Beberapa aplikasi menawarkan proses cepat, cukup lewat HP, tanpa banyak syarat. Tapi kemudahan ini kadang membuat orang lupa memikirkan risikonya.

Pinjaman yang tampak kecil bisa terasa berat kalau bunganya tinggi, jangka waktunya pendek, atau ada denda keterlambatan. Apalagi kalau digunakan bukan untuk kebutuhan penting, melainkan hanya karena dorongan sesaat.

Berbeda dengan pinjaman tanpa jaminan, gadai menggunakan barang sebagai jaminan. Jadi, Anda bisa mendapatkan dana tanpa harus menjual barang tersebut. Selama ditebus sesuai ketentuan, barang tetap bisa kembali ke tangan Anda.

Itulah mengapa banyak orang mempertimbangkan gadai barang di Medan sebagai solusi sementara saat membutuhkan dana cepat, terutama jika ingin menghindari risiko utang konsumtif yang tidak terkendali.


4. Menjual Barang Berharga Terlalu Cepat

Saat butuh dana mendesak, sebagian orang langsung menjual barang berharga seperti HP, laptop, motor, kamera, atau perhiasan. Memang, menjual barang bisa menghasilkan uang. Tapi masalahnya, barang tersebut hilang secara permanen.

Padahal, bisa jadi barang itu masih sangat dibutuhkan untuk bekerja, belajar, menjalankan usaha, atau aktivitas sehari-hari.

Misalnya, laptop yang dipakai untuk kerja freelance. Kalau dijual, mungkin kebutuhan hari ini tertolong, tapi pekerjaan ke depan bisa terganggu. Atau motor yang digunakan untuk mencari nafkah. Kalau dijual, pemasukan harian justru bisa ikut terhenti.

Dalam kondisi seperti ini, gadai bisa menjadi pilihan yang lebih bijak. Anda tetap bisa mendapatkan dana, sementara barang tidak langsung berpindah kepemilikan secara permanen.

Bagi warga Medan yang membutuhkan dana cepat, layanan gadai elektronik Medan, gadai HP Medan, atau gadai kendaraan Medan bisa menjadi alternatif sebelum memutuskan menjual barang berharga.


5. Tidak Memilih Tempat yang Aman dan Terpercaya

Kesalahan berikutnya adalah asal memilih tempat gadai atau tempat pinjaman hanya karena prosesnya cepat.

Cepat memang penting, tapi keamanan jauh lebih penting. Barang yang Anda gadaikan punya nilai, bahkan mungkin punya nilai emosional. Jadi, jangan sampai barang disimpan di tempat yang tidak jelas, tanpa bukti transaksi yang rapi, atau tanpa penjelasan yang transparan.

Sebelum menggadaikan barang, pastikan beberapa hal ini:

Tempat gadainya jelas dan bisa dikunjungi.
Proses penilaian barang dilakukan secara terbuka.
Ada bukti transaksi.
Biaya dijelaskan sejak awal.
Barang disimpan dengan aman.
Pelayanannya profesional dan tidak memaksa.

Kalau Anda sedang mencari gadai Medan terpercaya, pilih tempat yang memberikan rasa tenang, bukan sekadar menjanjikan pencairan cepat.


Jadi, Apa yang Sebaiknya Dilakukan Saat Butuh Dana Cepat?

Saat kebutuhan mendesak datang, jangan langsung panik. Coba lihat dulu pilihan yang tersedia. Kalau Anda memiliki barang bernilai seperti HP, laptop, kamera, motor, atau barang elektronik lainnya, gadai bisa menjadi solusi sementara yang lebih praktis.

Dengan gadai, Anda tidak harus menjual barang. Anda bisa mendapatkan dana yang dibutuhkan, lalu menebus kembali barang tersebut sesuai kesepakatan.

Namun, tetap pastikan Anda memilih tempat gadai yang aman, jelas, dan transparan.


Gadai Senyum Sukacita: Solusi Gadai Medan yang Praktis dan Terpercaya

Bagi Anda yang sedang mencari tempat gadai di Medan, gadai HP Medan, gadai laptop Medan, gadai elektronik Medan, atau gadai kendaraan Medan, Gadai Senyum Sukacita hadir sebagai solusi dana cepat yang lebih praktis.

Di Gadai Senyum Sukacita, proses dibuat sederhana, pelayanan ramah, dan penjelasan diberikan secara jelas agar nasabah merasa lebih tenang.

Karena saat butuh dana cepat, Anda tidak hanya butuh uang. Anda juga butuh rasa aman.

Gadai Senyum Sukacita
Solusi gadai Medan yang membantu kebutuhan Anda tetap berjalan, tanpa harus kehilangan barang berharga.

Categories
Uncategorized

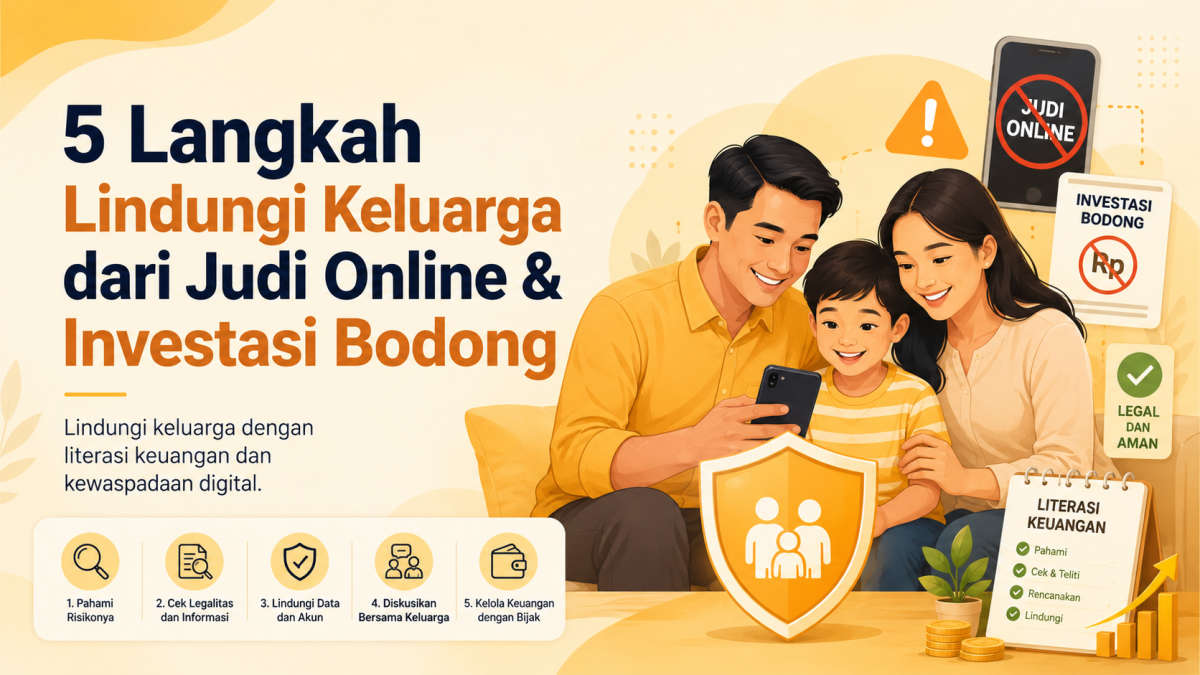
5 Langkah Lindungi Keluarga dari Judi Online dan Investasi Bodong​

5 Langkah Lindungi Keluarga dari Judi Online dan Investasi Bodong

Di era digital, akses ke berbagai layanan keuangan semakin mudah. Mulai dari transaksi online, aplikasi keuangan, sampai penawaran investasi bisa ditemukan hanya lewat ponsel. Sayangnya, kemudahan ini juga dimanfaatkan oleh pihak tidak bertanggung jawab untuk menjerat masyarakat melalui judi online, investasi bodong, pinjaman ilegal, dan berbagai modus penipuan digital.

OJK sendiri menegaskan bahwa literasi keuangan menjadi salah satu benteng penting agar masyarakat tidak mudah terjebak dalam judi online, pinjaman ilegal, investasi bodong, dan kejahatan keuangan digital lainnya.

Karena itu, perlindungan finansial tidak hanya menjadi tanggung jawab pribadi, tetapi juga perlu dibangun bersama di dalam keluarga. Berikut 5 langkah sederhana yang bisa dilakukan.

1. Batasi Akses ke Situs dan Aplikasi Berisiko

Langkah pertama adalah menjaga akses digital anggota keluarga. Orang tua perlu lebih peka terhadap aplikasi, situs, atau tautan yang sering diakses anak maupun anggota keluarga lainnya.

Judi online dan investasi bodong sering kali muncul dalam bentuk iklan menarik, grup percakapan, link promosi, atau ajakan dari media sosial. Karena terlihat mudah dan menjanjikan, banyak orang tergoda untuk mencoba tanpa memahami risikonya.

Biasakan untuk tidak sembarangan klik tautan yang tidak jelas, terutama jika berisi janji keuntungan besar, hadiah, bonus deposit, atau ajakan masuk grup investasi.

2. Bangun Kebiasaan Diskusi Finansial di Rumah

Banyak orang terjebak judi online atau investasi bodong bukan hanya karena kurang informasi, tetapi juga karena tidak terbiasa membicarakan keuangan secara sehat.

Keluarga perlu mulai membuka ruang obrolan tentang uang, utang, risiko penipuan, dan pentingnya mengelola penghasilan. Diskusi seperti ini tidak harus kaku. Bisa dimulai dari pertanyaan sederhana seperti:

“Kalau ada investasi yang menjanjikan untung besar dalam waktu cepat, kira-kira aman atau tidak?”

Dengan membiasakan diskusi finansial, anggota keluarga akan lebih berani bercerita jika menemukan tawaran mencurigakan, sebelum akhirnya mengambil keputusan yang merugikan.

3. Selalu Cek Legalitas Sebelum Percaya

Salah satu ciri umum investasi bodong adalah menjanjikan keuntungan besar dalam waktu singkat, seolah-olah tanpa risiko. Padahal, setiap investasi yang sehat pasti memiliki risiko dan harus dilakukan melalui lembaga atau platform yang jelas legalitasnya.

OJK mengimbau masyarakat untuk selalu menggunakan layanan keuangan yang resmi terdaftar atau berizin, serta mengecek legalitas melalui Kontak OJK 157 atau WhatsApp 081-157-157-157.

Jangan mudah percaya hanya karena ada testimoni, foto orang sukses, tampilan aplikasi yang profesional, atau grup yang terlihat ramai. Legalitas tetap harus dicek dari sumber resmi.

4. Hindari FOMO dan Janji Cuan Instan

FOMO atau fear of missing out sering menjadi pintu masuk seseorang terjebak penipuan. Misalnya ketika melihat orang lain pamer hasil investasi, gaya hidup mewah, atau keuntungan besar dari sebuah platform.

Kalimat seperti “slot terbatas”, “profit harian”, “modal kecil untung besar”, atau “kalau tidak ikut sekarang nanti menyesal” harus menjadi tanda bahaya.

Keputusan finansial yang baik tidak boleh dibuat karena panik, iri, atau terburu-buru. Investasi yang sehat membutuhkan pemahaman, tujuan yang jelas, dan kesiapan menghadapi risiko.

5. Laporkan Aktivitas yang Mencurigakan

Jika menemukan akun, grup, aplikasi, atau pihak yang menawarkan investasi mencurigakan, jangan dibiarkan begitu saja. Laporkan agar tidak semakin banyak korban.

Saat ini, kanal pengaduan Satgas PASTI telah berpindah ke SIPASTI, yaitu sistem untuk menerima laporan masyarakat terkait entitas atau aktivitas keuangan ilegal seperti investasi ilegal, pinjaman ilegal, impersonation, dan aktivitas keuangan ilegal lainnya.

Melaporkan aktivitas mencurigakan bukan hanya melindungi diri sendiri, tetapi juga membantu melindungi keluarga dan masyarakat luas.

Keluarga yang Saling Menjaga Lebih Kuat Menghadapi Risiko Digital

Judi online dan investasi bodong bisa merusak kondisi keuangan, hubungan keluarga, bahkan masa depan seseorang. Karena itu, perlindungan terbaik dimulai dari kesadaran bersama.

Batasi akses, biasakan diskusi finansial, cek legalitas, hindari FOMO, dan laporkan aktivitas mencurigakan. Langkah kecil ini bisa menjadi perlindungan besar bagi keluarga.

Gadai Senyum Sukacita mendukung edukasi literasi keuangan agar masyarakat semakin cerdas, bijak, dan aman dalam mengambil keputusan finansial.

Ingat, keputusan keuangan yang baik bukan hanya tentang mendapatkan uang, tetapi juga tentang menjaga masa depan.

Categories
Uncategorized

Pahami Taksiran Harga Gadai Barang Elektronik dan Cara Aman Gadai di Gadai Senyum Sukacita Medan untuk UMKM Tanpa Ribet​

Pahami Taksiran Harga Gadai Barang Elektronik dan Cara Aman Gadai di Gadai Senyum Sukacita Medan untuk UMKM Tanpa Ribet

Bagi pelaku UMKM di Kota Medan, bulan April adalah waktu yang krusial. Setelah libur panjang lebaran, bisnis harus mulai running lagi. Tapi masalahnya klasik: Modal jualan sudah terpakai untuk keperluan hari raya.

Mau pinjam ke bank, syaratnya ribet dan nunggunya lama. Mau pinjam tetangga, takut dighibahin. Nah, gadai barang elektronik (HP, Laptop, TV) bisa jadi solusi modal usaha paling masuk akal. Tapi, kelen harus tahu dulu bagaimana cara mendapatkan taksiran harga yang tinggi!

Bagaimana Cara GSS Menaksir Harga Barang Kelen?

Di Gadai Senyum Sukacita, kami sangat transparan. Berikut faktor yang bikin taksiran barang kelen jadi tinggi:

  1. Kondisi Fisik: Semakin mulus barangnya (gak ada lecet atau retak), semakin tinggi harganya.

  2. Kelengkapan (Fullset): Barang yang punya kotak (dus), charger original, dan nota pembelian pasti harganya lebih “nendang”.

  3. Fungsi Normal: Pastikan baterai gak drop, layar gak ada dead pixel, dan semua fitur berfungsi 100%.

  4. Tahun Keluaran: Barang elektronik tipe terbaru tentu punya nilai taksiran yang lebih tinggi.

Kenapa Pelaku UMKM Medan Memilih GSS?

Kami bukan sekadar tempat gadai biasa. GSS adalah mitra usaha warga Medan yang mengutamakan:

  • Keamanan Ekstra: Barang kelen kami simpan di brankas baja, dibungkus rapi, dan diasuransikan. Jadi kelen bisa fokus jualan tanpa was-was.

  • Taksiran Jujur: Gak ada harga yang dijatuhkan secara sepihak. Kami cek harga pasar terkini di Medan secara adil.

  • Pelayanan Ramah: Sesuai nama kami, staf kami selalu menyambut dengan senyum sukacita.

Cara Cepat Dapat Modal di GSS:
  1. Bawa barang elektronik atau dokumen kendaraan kelen ke cabang GSS terdekat.

  2. Tim ahli kami akan melakukan cek fisik dan fungsi dalam hitungan menit.

  3. Setujui nilai taksiran yang kami berikan (dijamin tinggi!).

  4. Terima uang tunai atau transfer, dan kelen bisa langsung belanja stok jualan!

Jangan biarkan peluang cuan hilang karena kurang modal. Gadai Senyum Sukacita siap bantu UMKM Medan bangkit lagi post-lebaran 2026. Ayok, tunggu apa lagi? Langsung mampir ke kantor kami, ya!

Categories
Uncategorized

5 Tips Paten Mengelola Keuangan Pasca Lebaran dan Cara Pintas Mendapatkan Dana Cepat Tanpa Drama di Medan​

5 Tips Paten Mengelola Keuangan Pasca Lebaran dan Cara Pintas Mendapatkan Dana Cepat Tanpa Drama di Medan

Horas, warga Medan! Gimana lebarannya kemarin? Pasti seru ya, bisa mudik ke kampung halaman, bagi-bagi angpao, sampai makan lontong Medan sepuasnya. Tapi, begitu masuk bulan April 2026 ini, biasanya muncul satu penyakit musiman: “Dompet Hambar Syndrome”.

Duit THR sudah ludes, cicilan mulai menagih, eh… kereta (motor) pula minta jatah servis habis dipake mudik jauh. Tenang, kelen gak sendirian! Biar finansial kelen balik paten, coba ikuti 5 tips cerdas ini:

1. Audit “Dosa” Pengeluaran Kelen

Coba cek lagi mutasi rekening atau catatan belanja selama Ramadan kemarin. Lihat di mana kebocoran paling besar. Kalau sudah tahu, stop dulu pengeluaran yang gak penting di bulan April ini. Saatnya “diet” belanja!

2. Susun Skala Prioritas (Utamakan yang Wajib!)

Jangan mendahulukan gaya kalau urusan dapur atau uang kost belum aman. Bayar dulu tagihan yang sifatnya wajib seperti listrik, air, dan uang sekolah anak.

3. Berdayakan Barang “Nganggur” di Rumah

Kelen punya HP lama yang masih bagus atau laptop yang jarang dipakai? Daripada berdebu di lemari, lebih baik dijadikan solusi dana darurat. Barang elektronik adalah aset cair yang bisa menyelamatkan kelen di tanggal tua.

4. Hindari Pinjol Ilegal yang Mencekik

Jangan sampai karena pening gak punya uang, kelen terjebak pinjol ilegal. Bukannya selesai masalah, yang ada malah diteror tiap hari. Cari yang pasti-pasti saja, yang kantornya jelas di Medan.

5. Gunakan Layanan Gadai Terpercaya di Medan (Solusi Sukacita!)

Kalau kelen butuh dana kilat tanpa ribet, langsung saja gas ke Gadai Senyum Sukacita (GSS). Kami paham kali keresahan warga Medan post-lebaran ini.

Kenapa harus di Gadai Senyum Sukacita?

  • Proses Kilat 15 Menit: Gak pakek lama, uang langsung cair ke kantong.

  • Syarat Gampang: Cukup bawa KTP dan barang jaminan (HP, Laptop, TV, atau Kendaraan).

  • Lokasi Dekat: Kelen yang di Medan Tembung, Johor, atau Marelan gak perlu jauh-jauh, cabang kami ada di titik strategis.

Jangan biarkan pening menghalangi senyum kelen. Datang ke Gadai Senyum Sukacita, pulang bawa solusi!